供需格局:全球矿产与工业需求再平衡
国际白银期货市场近期核心变量在于供需两端的动态调整。从供应端看,全球主要产银国如墨西哥、秘鲁的矿山产量受矿石品位下降及环保政策趋严影响,出现结构性收缩。与此同时,再生银回收量因废料处理成本上升而增速放缓,整体供给弹性减弱。需求方面,光伏产业对白银的工业需求持续攀升——每块光伏面板约消耗20克白银,2025年全球光伏装机量同比增长超15%,拉动白银工业消费占比突破50%。
此外,电子元器件、医疗设备等高端制造领域对白银的刚性需求保持稳定,珠宝首饰需求则受金价波动溢出效应小幅承压。供需缺口在2025年第四季度已扩大至约3000吨,为近五年峰值,这直接支撑了白银价格的底部区间。
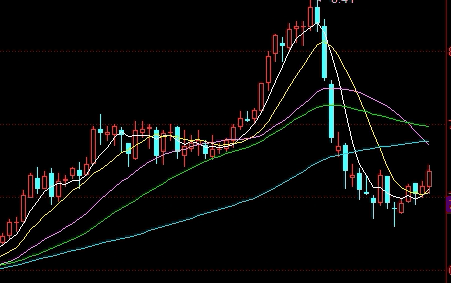
库存数据:交易所仓单与隐性库存揭示短期压力
显性库存:COMEX与上期所仓单变化
芝加哥商品交易所(COMEX)白银仓单自2025年9月以来持续下降,截至年底减少约12%,反映出市场交割意愿增强。上海期货交易所库存则呈现季节性波动,年末冶炼企业集中出货导致库存短暂回升,但整体仍处偏低水平。显性库存的下降通常被视为多头信号,因为可用实物减少可能挤压空头交割能力。然而,需警惕隐性库存的干扰——部分贸易商利用离岸仓库囤积现货,这些未在交易所登记的库存若集中流入市场,可能短期压制价格。
库存结构:升贴水与远期曲线
现货升水在2025年第四季度走阔至0.8美元/盎司,显示近端偏紧。远期曲线维持升水结构,但近月合约升水幅度大于远月,暗示市场对短期流动性担忧加剧。这种结构下,套利者倾向于买入现货并卖出远期,进一步收紧当下库存。库存数据的博弈因此成为期货持仓调整的关键参照,机构投资者持续监控仓单变动以调整对冲头寸。
市场情绪与资金流向:期货持仓的微观信号
从CFTC持仓数据看,管理基金净多头寸在2025年末回升至6.5万手,较三季度低点增加30%,主要驱动来自宏观对冲基金对通胀预期的押注。但商业持仓净空头同步扩大,显示产业客户在价格高位加大套保力度,两方力量形成拉锯。资金流向方面,白银ETF连续三个月净流入,其中亚洲地区资金占比提升至40%,反映新兴市场投资者对贵金属的配置需求上升。市场情绪仍偏谨慎,隐含波动率维持在22%附近,未出现单边极端值。
风险变量:政策与外部冲击的潜在传导
当前白银期货面临的主要风险包括:第一,美联储降息节奏不及预期,强势美元会压制以美元计价的白银价格;第二,全球贸易摩擦升级可能冲击工业需求,尤其是光伏组件出口受阻将削弱白银消费;第三,地缘冲突导致的避险情绪虽有短期推涨作用,但若冲突缓和,风险偏好回归或引发资金撤离。此外,白银的工业属性使其对经济周期敏感,若主要经济体进入衰退,库存被动累积的风险不可忽视。投资者需密切关注各国央行货币政策动向及宏观经济数据,合理运用期货工具进行风险管理。
风险提示
本文内容仅供参考,不构成任何投资建议。期货交易具有高风险性,过往表现不预示未来收益。投资者应充分了解市场风险,根据自身风险承受能力独立做出决策。市场存在不确定性,请谨慎操作。