供需结构演变:从央行购金到矿产端压力
全球黄金市场正经历供需两端的深刻调整。2026年初,世界黄金协会数据显示,各国央行连续第三年净购入黄金超过1000吨,其中新兴市场央行购金占比持续上升,中国、印度及波兰等成为主要买家。这一趋势直接支撑了金价的底部区间,但也使得商业库存结构发生显著变化——COMEX黄金库存中,注册仓单比例下降,而合格仓单增加,反映出市场对实物交割需求的潜在紧张。
与此同时,矿产供应端面临成本压力。全球前十大金矿商2025年年报显示,平均现金成本同比上升9%,主要受能源价格波动及人工成本推动。南非、秘鲁等传统产金国品位下降,而新投产项目主要集中在西非和北美,但投产进度普遍延迟。供需缺口由回收金填补,但回收量受金价波动影响较大,2025年回收金供应仅增长2%,显著低于2024年的8%。
库存数据信号:COMEX与上海黄金交易所的背离
从库存指标看,COMEX黄金库存总量在2026年2月达到约2600万盎司,较2025年同期下降11%,但其中可用于交割的注册仓单仅占30%,为近五年最低。而上海黄金交易所(SGE)库存则逆势攀升,2026年1月库存量同比增长15%,反映中国国内市场实物需求旺盛,与出口导向型供给形成对比。这种地域性库存分化,使得跨市场套利窗口间歇性打开,进一步加剧了短期价格波动。
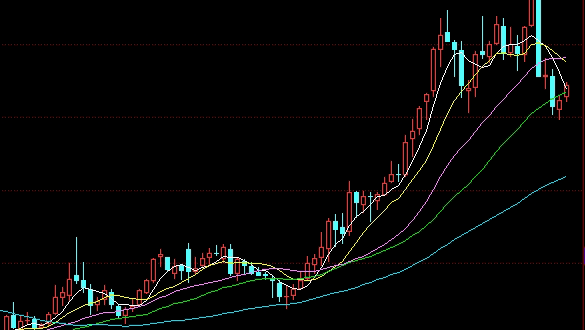
资金情绪与风险溢价:利率预期之外的博弈
传统上,黄金价格与实际利率负相关,但2025年以来,这种相关性明显弱化。美国联邦基金利率维持高位,实际利率为正,但金价仍创下历史新高,背后是地缘政治风险溢价和债务货币化担忧的支撑。CFTC持仓报告显示,COMEX黄金投机性净多头仓位在2026年1月一度达到23万手,随后回落至18万手,资金情绪的激烈转向反映市场对“软着陆”与“衰退预期”的反复摇摆。
国际期货市场的联动效应
伦敦金银市场协会(LBMA)的远期利率与COMEX期金价差在2月扩大至15美元/盎司,显示远期升水结构强化,暗示实物紧张预期。同时,原油期货与黄金的比价关系出现异常——原油价格受OPEC+增产预期压制,而黄金相对强势,导致金油比升至28,接近历史高位。这一比值通常被视为风险偏好指标,当前高位可能预示市场对通胀粘性与增长放缓的担忧。
大宗商品与风险管理:配置思路的转变
在多元化投资组合中,黄金的对冲属性重新被定价。CTA策略基金在2026年初显著增加黄金的配置权重,从2025年的4%提升至7%,而传统债券配置则降至20年低点。机构投资者更倾向于通过黄金期权管理尾部风险,而非简单持有现货或多头期货。例如,买入虚值看涨期权保护组合的策略在2026年1月至2月间使用率上升30%。
供需视角下的结构机会与风险
从供需平衡表看,2026年全球黄金市场预计出现约150吨的供应缺口,但这高度依赖于央行购金节奏是否延续。若美联储意外放缓缩表,美元流动性改善可能削弱避险需求,从而压制金价。此外,印度关税政策调整对黄金进口的刺激已阶段性释放,后续消费增长动能存疑。
风险提示:本文内容仅供参考,不构成投资建议。黄金及期货投资具有风险,市场波动可能导致本金损失。投资者应结合自身风险承受能力,审慎决策。供需与库存数据可能因统计口径差异存在滞后,需关注实时市场变化。
总结:库存与资金的再平衡
当前黄金行情并非单边趋势,而是多因子博弈下的复杂震荡。库存数据走低与资金情绪高位形成矛盾,市场需要更多催化剂打破僵局——可能来自地缘冲突的升级,也可能来自各国央行政策的意外转向。在供需结构悄然生变的背景下,交易者需更关注库存结构与持仓分布的微观信号,而非简单跟随宏观叙事。